
40대 남편 재가보험 월 170만원 보장 설계 괜찮은 건가요?
 타임리스묻고
💡 궁금한 건 편하게 물어보세요. 단, 병력·가입내역 같은 개인정보는 빼고요.
더 자세한 상담이 필요하면 답변에 달린 컨설턴트 뱃지를 눌러 1:1로 문의하세요.
(외부 컨설턴트 프로필 사이트로 연결되며, 묻따는 상담·가입에 관여하지 않아요)
남편 노후 대비로
재가보험을 알아보고 있어요.
상담을 받고
재가급여를 월 170만 원 받는 조건으로
설계안을 받아봤는데요.
아직 40대라 그런지
보험료는 생각보다 괜찮게 나왔어요.
인지지원등급부터
장기요양 1~5등급까지 보장된다고 해서
미리 준비해 두면 좋겠다는 생각이 들었어요.
다만 다른 설계와 비교해 보지 않고
바로 가입해도 되는지 고민이에요.
같은 재가보험이라도
보장 조건이나 지급 기준이
상품마다 다르다고 들었는데,
설계안을 볼 때 어떤 부분을
꼭 확인해야 하는지 궁금합니다.
그리고 상담 중에
표적치매치료비라는 담보도 들었는데
치매 진단비랑 어떻게 다른 건지,
재가보험과 함께 준비하는 편인지도
알려주시면 감사하겠습니다.
공유하기
댓글목록
 정창용(굿플랜)컨설턴트
안녕하세요.
설계안 잘 봤어요.
구성 자체는 재가 돌봄과 초기 치매 치료까지 함께 대비하는 형태로 짜여 있네요.
다만 월 170만원이 어떻게 나오는 금액인지는 꼭 이해하고 가입하시는 게 좋아요.
① 월 170만 원은 '최대치'예요
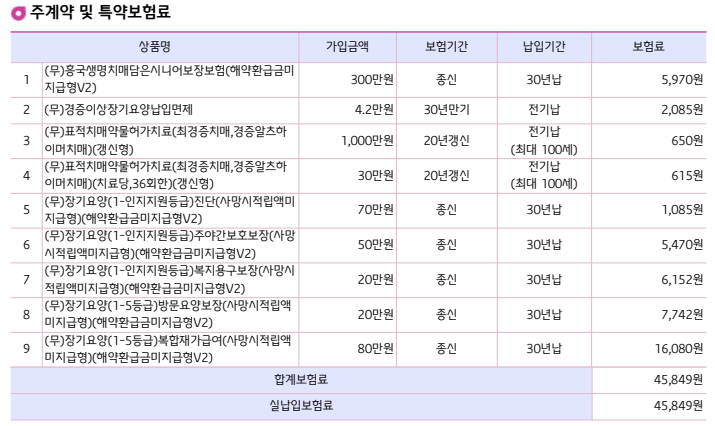
설계안의 재가 관련 담보를 보면 아래처럼 나뉘어 있어요.
주야간보호 보장 50만 원
복지용구 보장 20만 원
방문요양 보장 20만 원
복합재가급여 80만 원
이 네 가지를 합친 게 170만 원이에요.
그래서 매달 170만 원이
자동으로 나오는 게 아니라,
각 담보의 조건을 모두 충족할 때
받을 수 있는 최대 금액이에요.
예를 들어 주야간보호만 이용하면
해당 담보만 지급되고,
방문요양과 주야간보호를 함께 써야
복합재가급여까지 받을 수 있는 구조예요.
② 등급별로 받는 금액이 달라요
설계안을 보면
담보마다 보장 등급이 달라요.
1~인지지원등급 보장
: 장기요양 진단, 주야간보호, 복지용구
1~5등급만 보장
: 방문요양, 복합재가급여
즉, 인지지원등급을 받으면
금액이 가장 큰 복합재가급여(80만 원)와
방문요양은 해당되지 않아요.
또 인지지원등급은
실제로 이용할 수 있는 재가 서비스가
제한적이라, 복지용구 담보가
그 단계에서 실제로 받을 수 있는지도
확인해 보시는 게 좋아요.
③ 표적치매치료비 담보
설계안에는
표적치매약물허가치료비가
두 가지로 들어 있어요.
최초 치료 시 1,000만 원
치료 1회당 30만 원 (최대 36회)
최경증치매나 경증 알츠하이머 단계에서
원인 물질을 겨냥하는 표적 약물 치료를
받을 때 지급되는 구조예요.
진단비가 주로 중증 단계를 보장한다면
이 담보는 초기 치료 비용을
보완하는 역할이에요.
다만 둘 다 20년 갱신형이라
지금 보험료는 낮지만
갱신 시점에 오를 수 있어요.
어떤 약물·치료가 지급 대상인지도
약관에서 확인해 보세요.
④ 가입 전 꼭 알아둘 점
해약환급금 미지급형
납입기간 중 해지하면
돌려받는 금액이 없거나 매우 적어요.
30년납이라 장기 유지가 가능한지
먼저 생각해 보셔야 해요.
연금과는 성격이 달라요
장기요양등급을 받고
실제로 서비스를 이용할 때만
지급되는 보장성 보험이에요.
납입면제 담보 포함
경증 이상 장기요양 판정 시
이후 보험료 납입이 면제되는
조건이 들어 있는 점은 장점이에요.
보험은 사람마다 필요한 게 달라서
정답이 하나로 정해져 있지 않아요.
병력사항이나 현재 가입하신 보험을 알려주시면
상황에 맞게 다시 정리해 드릴게요.
※ 세부 보장 내용과 지급 조건은
상품 약관에 따라 달라질 수 있어요.